Les médicaments GLP-1 redéfinissent les habitudes alimentaires : une tendance vers la fraîcheur
Les utilisateurs de médicaments GLP-1, tels que Ozempic et Wegovy, modifient leurs habitudes alimentaires en privilégiant les produits frais, selon une étude récente de dunnhumby.
Dans un monde où l’obésité et le surpoids deviennent des préoccupations majeures de santé publique, les traitements médicamenteux jouent un rôle crucial. Les médicaments agonistes du récepteur GLP-1, tels que Ozempic, Wegovy, et Mounjaro, se démarquent par leur capacité à aider à la perte de poids. Cependant, au-delà de leur efficacité clinique, ces traitements entraînent des changements significatifs dans les habitudes de consommation alimentaire, comme le révèle une étude récente menée par la société de science des données clients, dunnhumby.
Les GLP-1 : un impact au-delà de la perte de poids
Les médicaments GLP-1, utilisés principalement pour traiter le diabète de type 2 et l’obésité, fonctionnent en imitant l’action de l’hormone glucagon-like peptide-1. Cette hormone joue un rôle clé dans la régulation de l’appétit et du métabolisme du glucose. En augmentant la sécrétion d’insuline et en diminuant la production de glucagon, ces médicaments aident à contrôler la glycémie tout en réduisant l’appétit, ce qui conduit à une perte de poids. Cependant, l’étude de dunnhumby révèle que l’impact de ces médicaments va bien au-delà de la simple gestion du poids.
L’étude, intitulée “How GLP-1s are reshaping the grocery basket”, a sondé 8 500 adultes à travers six marchés des Amériques, incluant les États-Unis, le Canada, le Mexique, le Brésil, la Colombie et le Chili. Les résultats montrent que 10,2 % des adultes ont utilisé un médicament GLP-1, avec une prévalence particulièrement élevée aux États-Unis, où 16,7 % des adultes ont déjà utilisé ces traitements.
Une transformation des habitudes d’achat alimentaire
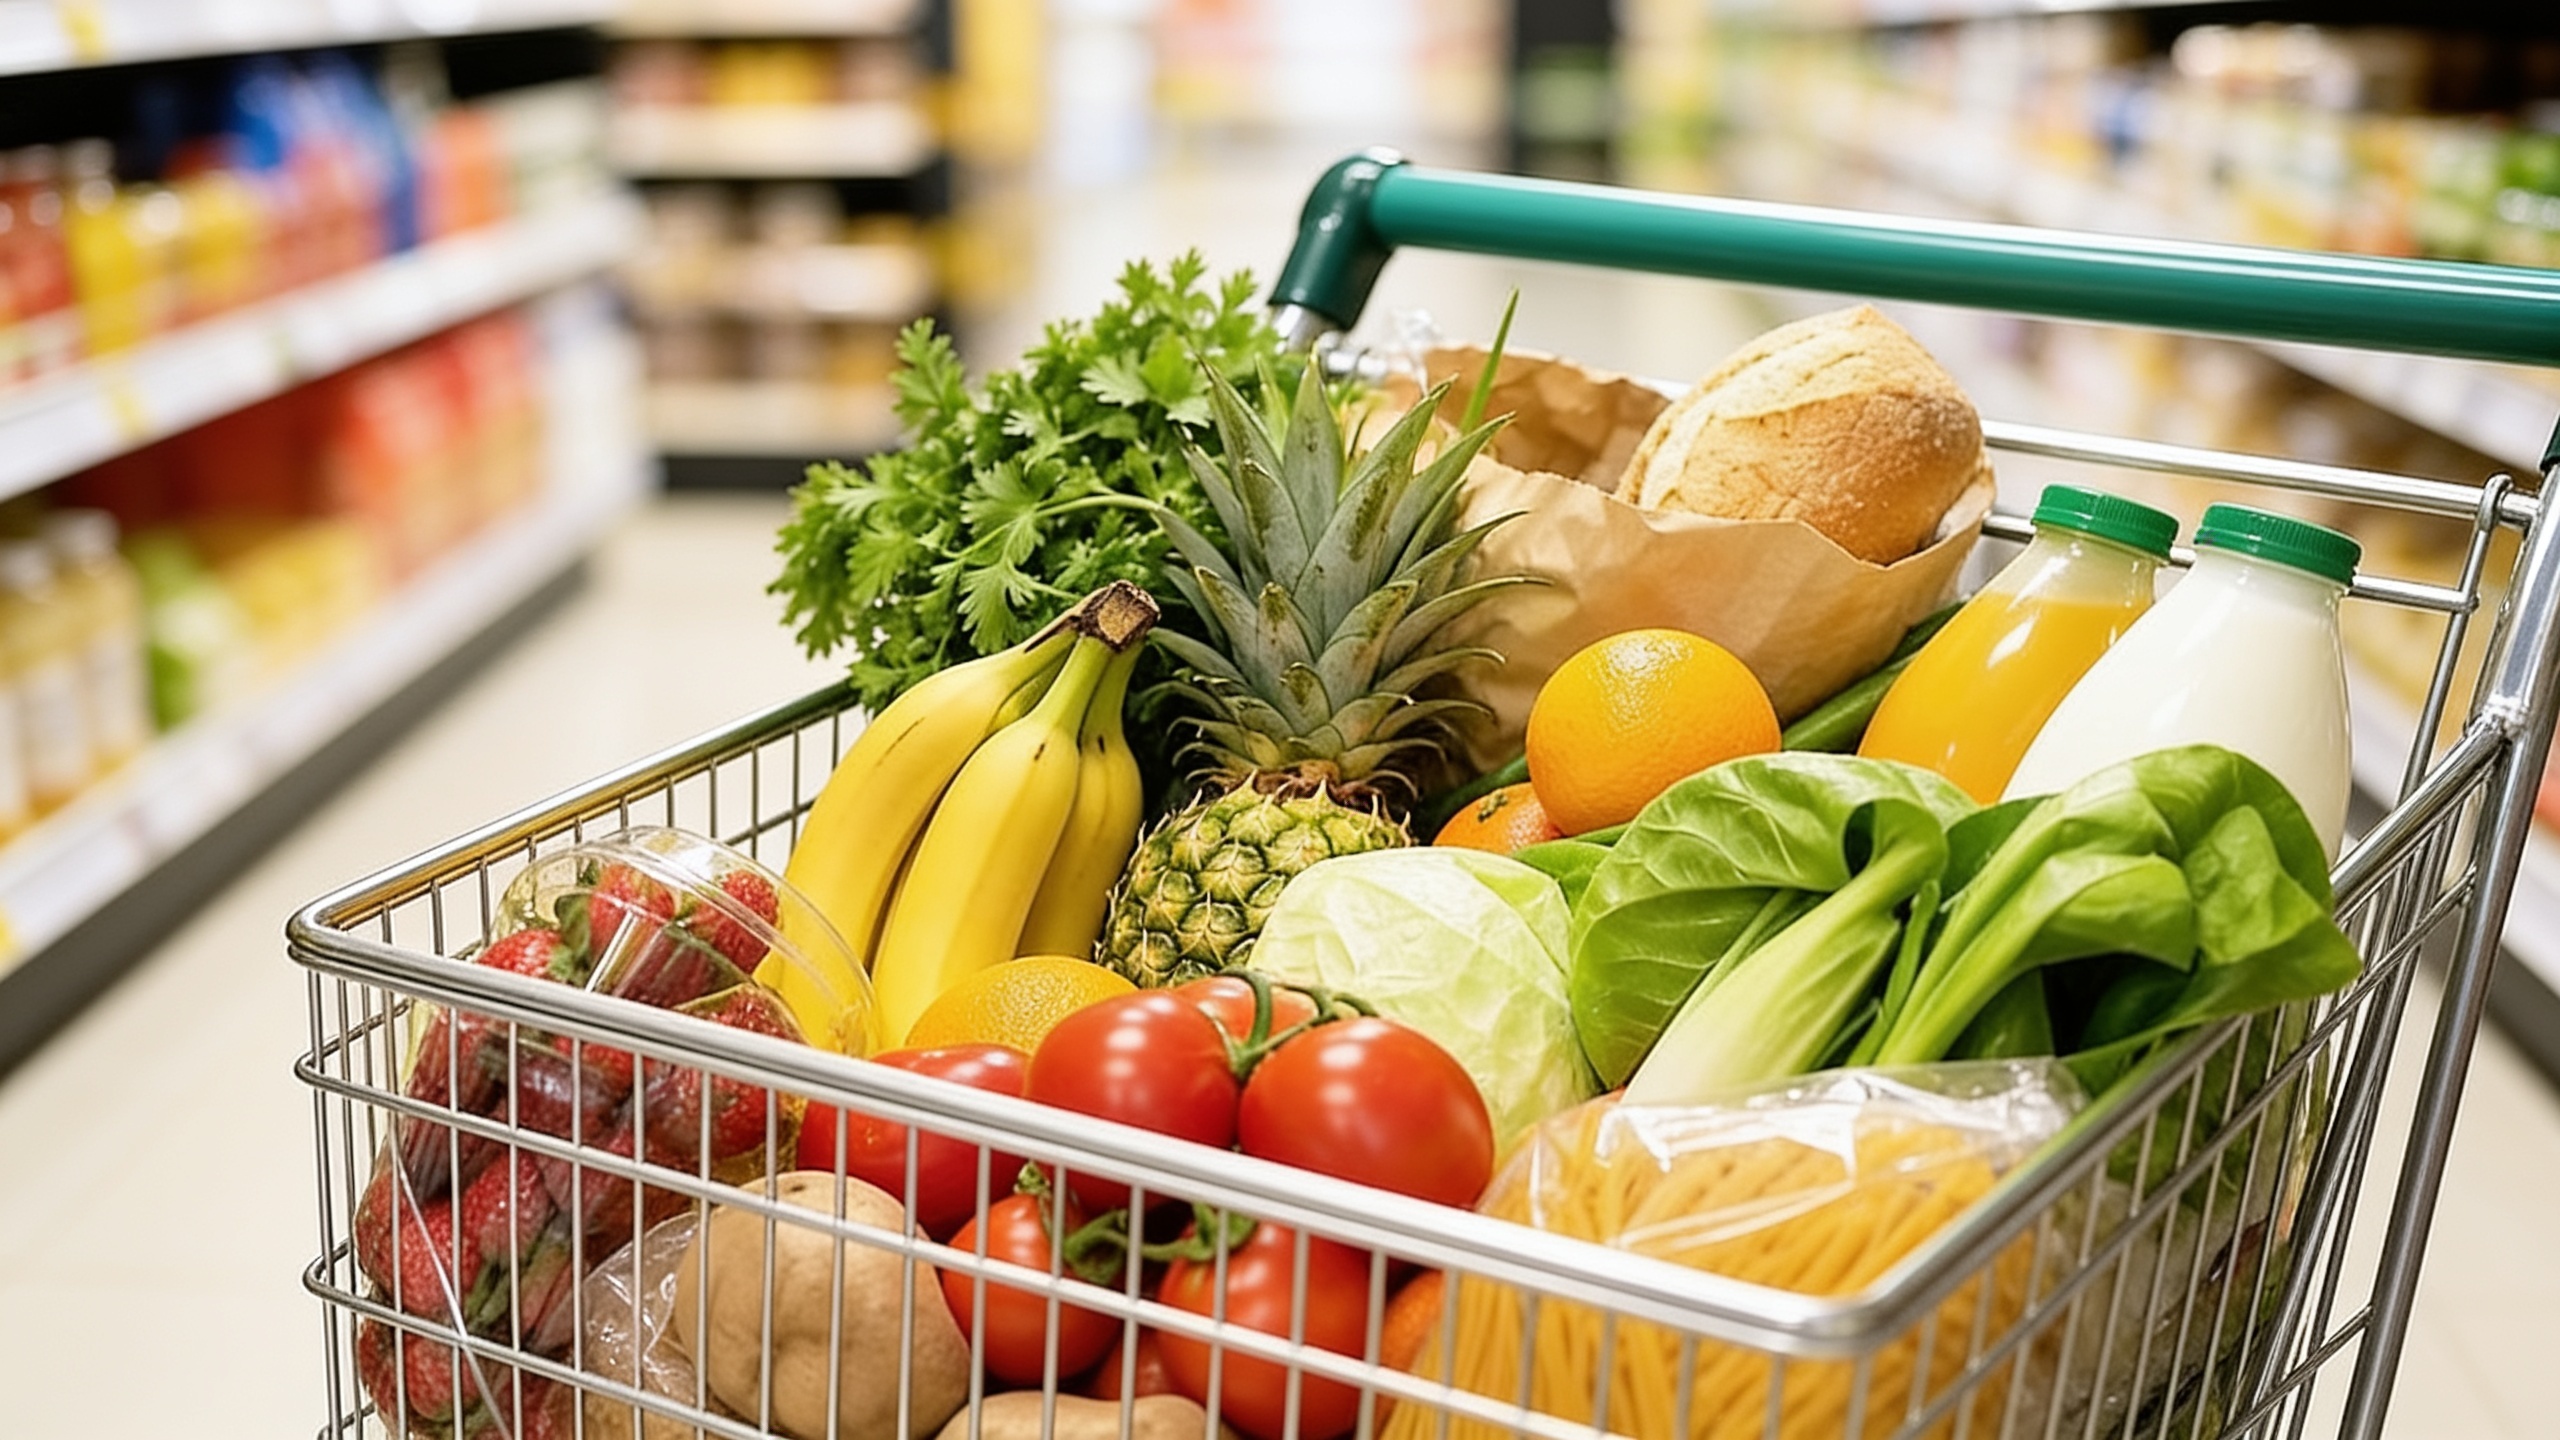
L’un des résultats les plus frappants de l’étude est la modification des habitudes d’achat alimentaire des utilisateurs de GLP-1. Ces derniers tendent à privilégier les produits frais, augmentant leurs dépenses dans les départements périphériques des supermarchés, au détriment des aliments emballés situés dans les rayons centraux. Parmi les 20 catégories étudiées, les utilisateurs de GLP-1 ont réduit leurs dépenses dans des secteurs tels que la boulangerie (-38,1 %), les boissons alcoolisées (-37,1 %), et les repas prêts à consommer (-31,6 %).
En revanche, ils ont augmenté leurs achats de produits frais, avec une hausse notable pour les fruits et légumes (+34,1 %), la viande fraîche (+15,3 %), et les produits de santé (+19,8 %). Cette tendance montre que les utilisateurs de GLP-1 se tournent vers des choix alimentaires plus sains, influencés par les effets de ces médicaments sur leur appétit et leur métabolisme.
Les implications pour les détaillants et les marques
Selon Jamie Samaha, PDG de dunnhumby, ces changements de comportement créent de nouvelles opportunités pour les détaillants et les marques. Bien que 71 % des utilisateurs de GLP-1 aient réduit leurs dépenses dans au moins une catégorie alimentaire, 92 % d’entre eux seraient prêts à revenir vers ces catégories si des options adaptées étaient disponibles. Les produits à faible teneur en sucre et à haute teneur en protéines sont particulièrement recherchés par ces consommateurs.
Les fabricants de produits alimentaires commencent déjà à s’adapter à cette nouvelle demande. Par exemple, Conagra a ajouté une étiquette “GLP-1 friendly” à 26 de ses repas surgelés Healthy Choice, tandis que Nestlé a noté que 77 % des ventes de sa gamme Vital Pursuit “GLP-1 friendly” proviennent de ménages où personne n’utilise un médicament GLP-1. Ces produits répondent non seulement aux besoins des utilisateurs de GLP-1, mais attirent également un public plus large.
Une influence au-delà de l’utilisateur individuel
L’étude de dunnhumby montre également que l’impact des médicaments GLP-1 ne se limite pas à l’utilisateur individuel. En moyenne, chaque utilisateur de GLP-1 influence les habitudes alimentaires de 2,08 personnes dans son foyer, ce qui signifie que l’effet de ces médicaments s’étend à l’ensemble de la famille. Aux États-Unis, cette influence touche 31,7 % de la population, et au Brésil, elle atteint même 33,3 %.
Cette dynamique souligne l’importance pour les détaillants de cibler non seulement les utilisateurs directs de GLP-1, mais aussi leurs foyers. Les programmes de fidélité qui suivent les achats au niveau du ménage sont particulièrement bien placés pour détecter ces changements de comportement et y répondre avec des offres pertinentes.
Perspectives et défis futurs
Bien que l’étude de dunnhumby apporte des éclairages précieux sur l’impact des médicaments GLP-1 sur les habitudes de consommation, elle soulève également des questions pour l’avenir. Près de 45,6 % des personnes ayant utilisé ces médicaments ont cessé leur traitement. Les taux d’abandon varient selon les pays, avec les taux les plus bas au Canada (39 %) et aux États-Unis (40,2 %), et les plus élevés au Mexique et au Brésil.
Comprendre pourquoi ces utilisateurs arrêtent leur traitement et s’ils reviennent à leurs anciennes habitudes alimentaires ou adoptent de nouvelles stratégies est essentiel pour les chercheurs et les professionnels de la santé. De plus, ces données peuvent aider les détaillants et les marques à mieux répondre aux besoins changeants de cette population.